
Снизил жалобы на 30% после редизайна экрана задолженности кредитных карт
Разложил типы задолженности по понятным категориям и объяснил механику льготного периода
Контекст
Экран задолженности по кредитной карте — один нативный экран на iOS, Android и веб-версию. Переделку долго не брали в работу: изменения общего экрана стоят дорого и зависят от релизных циклов трёх платформ, а команда не видела в них пользы для метрик, которые отслеживала
Шанс появился, когда банк выпускал новый продукт — кредитную карту без грейс-периода. Старый экран строился вокруг льготной задолженности, а для нового продукта важнее процентная: не все клиенты собирались покупать льготный период
Экран всё равно пришлось бы дорабатывать, поэтому я предложил заодно разобрать перегрузку: бюджет на разработку уже выделили
Проблема
До редизайна основной экран перечислял все категории долга подряд: просроченный основной долг, начисленные проценты, неустойки, судебные расходы. Обычная и просроченная задолженность жили на разных экранах, а с каждой новой фичей текста и цифр становилось только больше
В итоге на экране было много текста, дат и цифр без ясной структуры. Клиенты путались и звонили в контакт-центр, чтобы разобраться в задолженности. На тестировании респонденты ошибались в 5–6 из 7 случаев
Моя задача
- Найти, что мешает клиентам разобраться в задолженности
- Сформулировать гипотезы на основе находок
- Проверить решение на прототипе
- Согласовать редизайн с бизнесом и контакт-центром
- Успеть с релизом к выходу нового продукта
Аудит сценария
Вместе с UX-исследователями протестировали старый экран на 7 респондентах и нашли несколько проблем:
- Информация тяжело считывается. Слишком много текста, сложных формулировок, дат и цифр
- Термины путают. Не все отличали «льготный период» от «расчётного периода»
- Проценты непрозрачны. Не все смогли объяснить, откуда взялись проценты по задолженности
- Суммы не сходятся. Неясно, почему льготная задолженность может быть меньше общей
- Просрочка живёт отдельно. Обычную и просроченную задолженность приходилось смотреть на разных экранах
До редизайна обычная и просроченная задолженность были на разных экранах
Презентация UX-исследователей по итогам тестирования
Бенчмаркинг рынка
Смотрел, как финтех-приложения показывают долг по кредитной карте. На лучших экранах сразу понятно, сколько и до какого числа платить и с какой суммы не будет процентов, а термины объясняются через последствия или одной фразой
В Neo Financial сумма, срок и обязательный платёж собраны в одной карточке. Кольцо Apple Card показывает, после какой суммы проценты не начислят. Ту же задачу у нас решают вкладки льготной и процентной задолженности
Neo Financial подписывает каждый вариант суммы последствием, например «без процентов». Cleo объясняет термин одной фразой. Так же работают наш глоссарий и информеры
Гипотезы на проверку
- Если вынести процентную задолженность на один уровень с льготной, то клиенты заметят операции вне льготного периода и им будет проще следить за тратами
- Если объединить просроченную задолженность с обычной, то вся задолженность окажется на одном экране
- Если сократить даты и визуальный шум в ячейках льготных периодов, то их станет проще читать
- Если собрать глоссарий по ключевым терминам, то клиенты перестанут путать льготный и расчётный период
- Если добавить к сложным формулировкам точечные информеры, то на экране станет проще ориентироваться
Валидация гипотез
Перед разработкой провели контрольное тестирование на прототипе. На старом экране респонденты ошибались в 5–6 из 7 случаев, на новом — в 1–2 из 5. Значит, двигались в правильном направлении. Результат устроил бизнес, и экран успели разработать к выходу нового продукта
Сборка концепта
Концепт собрал без кастомных доработок компонентов, полностью на дизайн-системе: где-то взял новые компоненты, где-то новые возможности старых, например у ячейки. По трудозатратам редизайн вышел дешевле, чем ожидала команда, и его быстро приняли. Контакт-центр тоже согласовал: мы всё время были на связи и обсуждали промежуточные шаги
1Льготная и процентная задолженность встали на один уровень
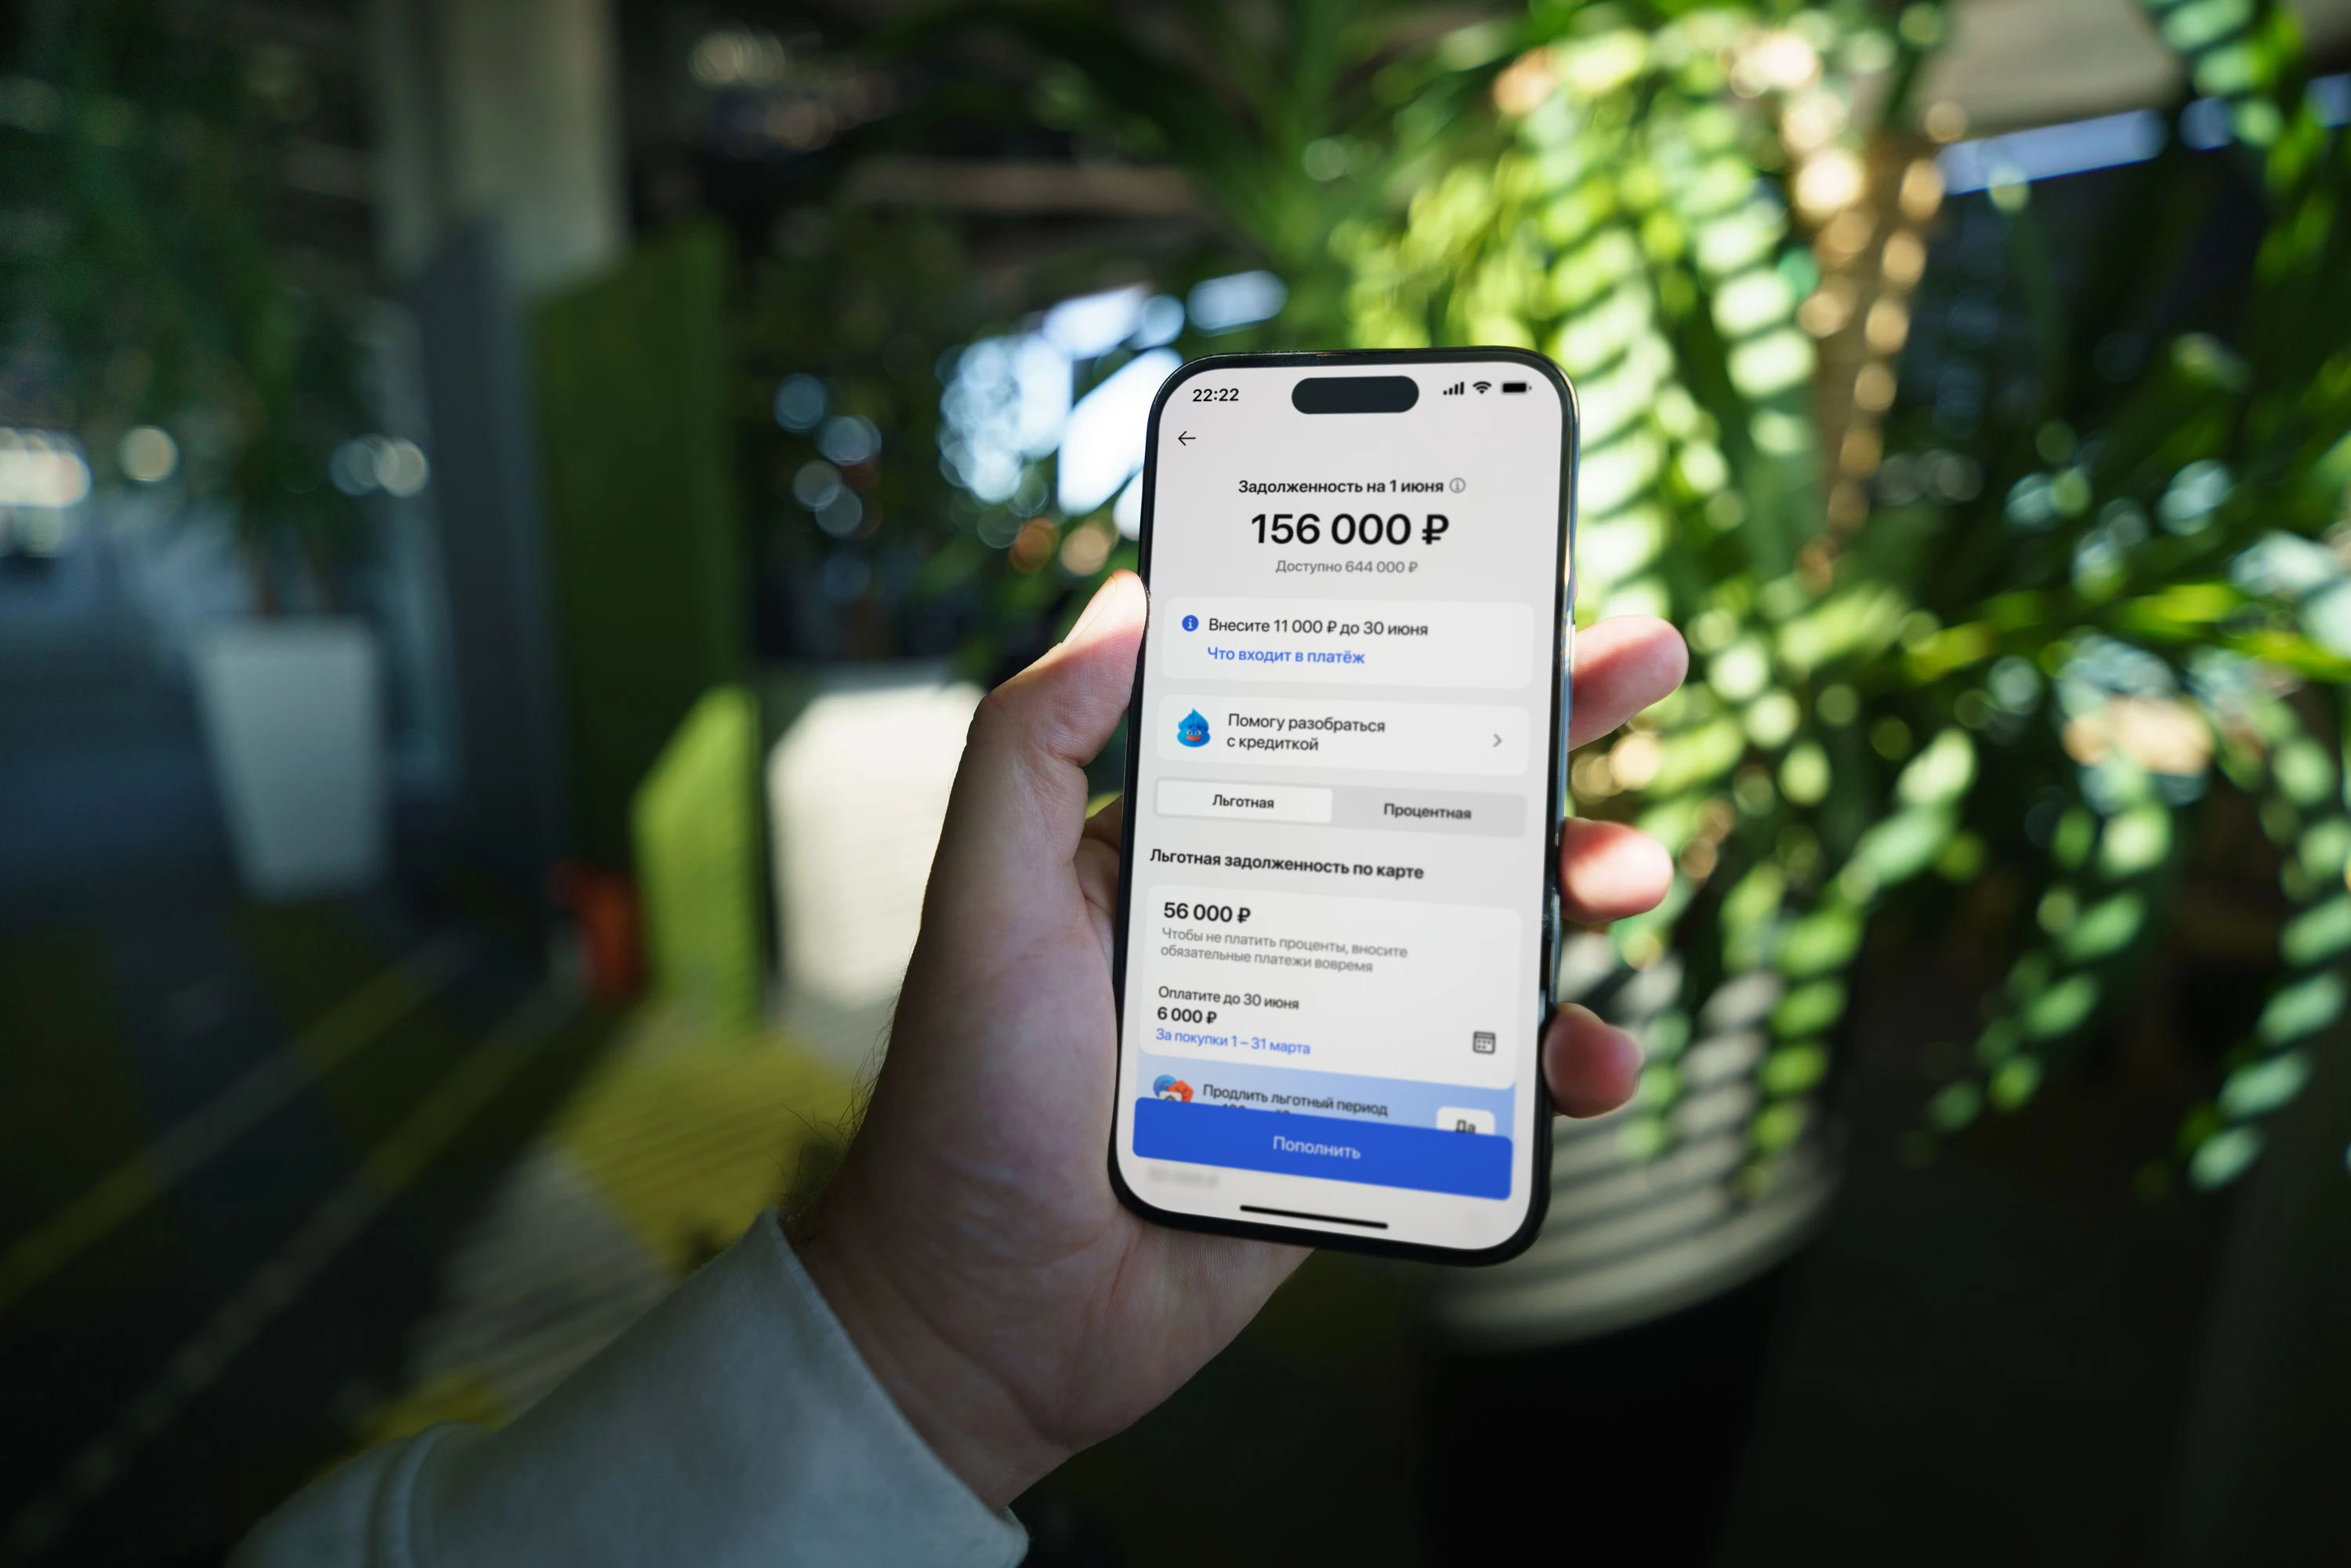
Вместо разрозненного списка категорий долга на экране теперь две вкладки: льготная и процентная задолженность. Информер о ближайшем платеже переехал наверх и стал чуть меньше. А ещё появился явный вход в покупку грейс-периода
Тексты в ячейках платежей упростил, и теперь каждая читается как одно предложение: «Оплатите до 30 июня 6 000 ₽ за покупки 1–31 марта»
Вкладки «Льготная» и «Процентная» после редизайна. На первой видны новые ячейки платежей
2Просроченная задолженность переехала на основной экран
Убрал отдельный экран просрочки: теперь она видна на основном экране вместе с предупреждением о риске блокировки карты
Просроченная задолженность на основном экране
3Появился глоссарий с Газиком
Добавил на экран кнопку с маскотом Газпромбанка Газиком: она предлагает разобраться с кредитной картой. В глоссарии — термины из интерфейса и документов по кредитным картам: расчётный период, обязательный платёж, виды задолженности. Термины в интерфейсе и в договоре совпадают
Кнопка с Газиком ведёт в глоссарий терминов по кредитной карте
4Информеры объясняют сложные случаи
Упростил названия видов задолженности без потери точности. Для сложных случаев добавил кликабельные информеры
Разбивка обязательного платежа и подсказка по кнопке «i»
Прототип, который респонденты оценивали в контрольном тестировании
Результат
Через полгода после релиза жалоб по темам «Задолженность» и «Льготный период» стало на 30% меньше. DAU экрана вырос на 13%: скорее всего, экран стал удобнее, и к нему чаще обращались вместо звонка в контакт-центр. Но интереснее всего вела себя кривая жалоб
- -30%
- жалоб по темам «Задолженность» и «Льготный период»
- +13%
- DAU экрана «Задолженность»
Главный инсайт: редизайн сбил всплеск жалоб на новый продукт
Когда я собирал метрики перед редизайном, заметил закономерность: после выхода продукта с новой механикой контакт-центр получает на 10–15% больше жалоб, и этот всплеск потом плавно спадает. Клиенты не сразу разбираются в новом продукте, но со временем учатся
Новый экран сбил этот пик, а потом доля жалоб медленно, но верно ушла в минус
Итоги работы и выводы
- Работа, которая могла уйти в стол, состоялась благодаря внешнему поводу: в корпоративной среде приходится ждать нужного момента и держать наработки готовыми
- Любое действие в банке должно быть экономически обосновано. Со стейкхолдерами работает язык цифр: не «хочу, чтобы было удобно», а «минус двести обращений в поддержку»